河村たかしの政党はどこ?2026年最新の所属・新党結成と日本保守党離党の全貌
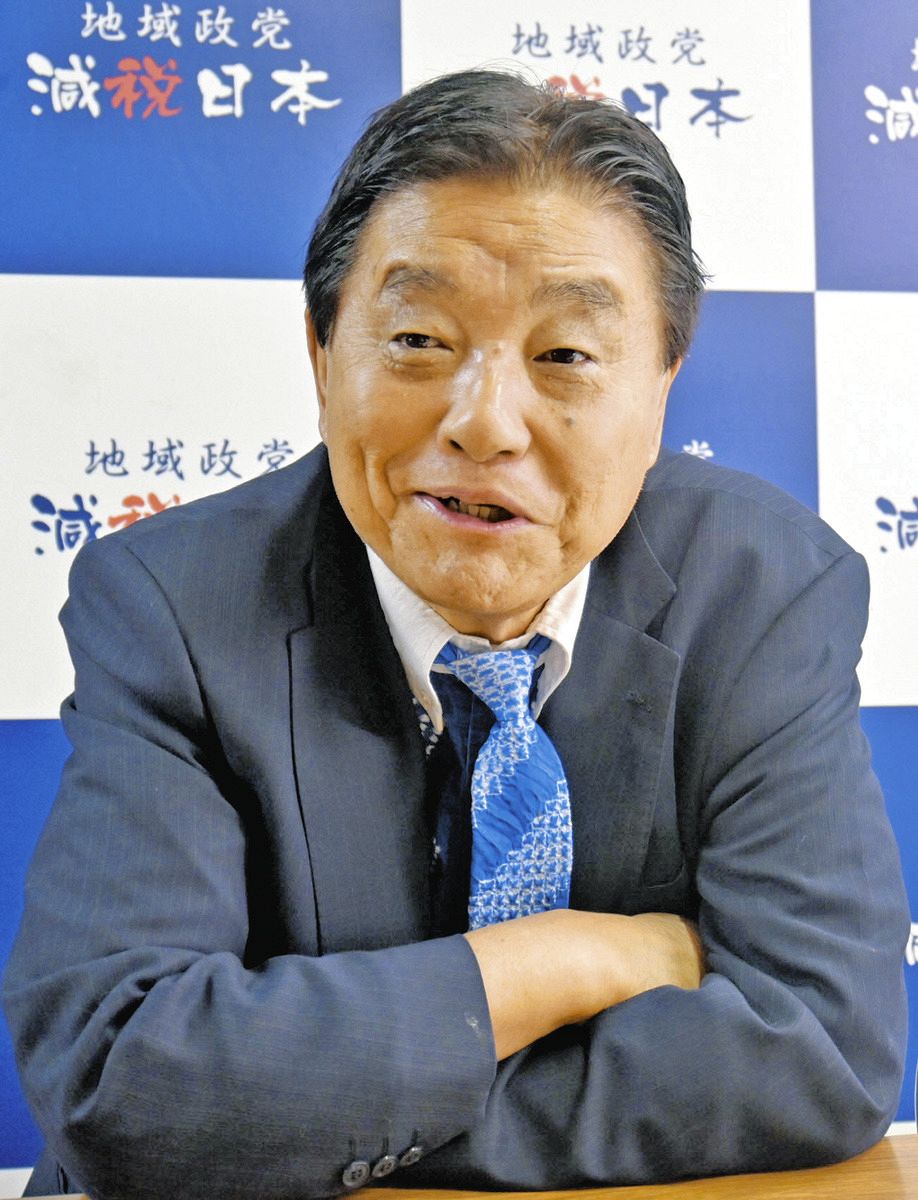
2026年現在、河村たかし氏の政党を調べると、「減税日本」「減税日本・ゆうこく連合」「日本保守党」「無所属」という複数の名称が出てきます。これは、同氏が地域政党の代表を務めながら国政に復帰し、日本保守党との関係を解消した後、原口一博氏と新党を立ち上げたという経緯があるためです。
2026年10月時点で押さえておきたいのは、河村氏が地域政党「減税日本」の代表であり、2026年1月に結成された「減税日本・ゆうこく連合」の共同代表も務めたこと、そして同年2月の衆院選後は国会の公式議員情報で「無所属」と記載されていることです。政党名、政治団体としての活動、国会内の会派は、それぞれ区別して理解する必要があります。
📌 【この記事の重要ポイントまとめ】
- 現在の立場:河村たかし氏は地域政党「減税日本」の代表で、衆議院の公式議員情報では無所属。国会では「減税こども」会派の代表を務めています。
- 新党結成:2026年1月24日、原口一博氏と「減税日本・ゆうこく連合」を結成し、共同代表に就任しました。
- 日本保守党との関係:2025年9月に減税日本との特別友党関係が解消され、河村氏は同年10月に日本保守党からの離党を表明しました。
【2026年最新】河村たかしの政党はどこ?現在の所属と立場を整理
河村たかし氏の政党を理解するには、「地域政党」「国政政党」「国会内の会派」という3つの区分を押さえることが重要です。名称が似ていても、それぞれ役割が異なります。
河村氏は、名古屋市を中心に活動する地域政党「減税日本」の代表です。2026年1月には、政治家の原口一博氏とともに新党「減税日本・ゆうこく連合」を結成し、共同代表に就任しました。同党は2月8日投開票の第51回衆議院議員総選挙で候補者を擁立しています。
選挙では、河村氏が愛知1区で94,339票、得票率42.5%を獲得して当選しました。衆議院公式の議員情報では、2026年4月現在、同氏は愛知県第1区選出の「無所属」と記載されています。一方、地域政党「減税日本」の代表であり、衆議院の「減税こども」会派代表でもあります。
つまり、「河村たかしの所属政党は減税日本・ゆうこく連合」とだけ答えると、選挙時の所属と選挙後の国会内での扱いが混同されます。現在の立場を正確に説明するなら、地域政党の代表、新党結成に携わった共同代表、そして国会では無所属と記載される議員、という複数の側面を分けて見る必要があります。
なお、会派とは、国会で議員が活動する際に形成するグループです。政党そのものと同義ではありません。「減税こども」という会派名を見て、河村氏が「減税日本」を離れた、あるいは新党名が変更されたと判断するのは早計です。
【年表】日本保守党との関係解消から新党結成までの経緯
河村氏の政治的な立ち位置が大きく変わったのは、2025年秋から2026年初頭にかけてです。日本保守党との対立、離党、原口氏との新党結成、そして衆院選という流れを追うと、現在の状況が整理できます。
| 時期 | 出来事 | 政治的な意味 |
|---|---|---|
| 2024年10月 | 名古屋市長を退任し、衆議院議員選挙で愛知1区から当選 | 約15年にわたる市長時代を終え、国政に復帰 |
| 2025年9月19日 | 日本保守党側との会談で、共同代表の解任と減税日本との特別友党関係の解消が通告されたと河村氏側が説明 | 両者の関係が決定的に悪化 |
| 2025年9月30日 | 河村氏と減税日本が日本保守党側への回答書・見解を公表 | 減税日本側が信頼関係の再構築は困難との立場を示す |
| 2025年10月8日 | 河村氏が日本保守党への離党届提出を公表 | 日本保守党との政治的な協力関係から離脱 |
| 2026年1月24日 | 原口一博氏と「減税日本・ゆうこく連合」を結成し、共同代表に就任 | 減税日本の政治的主張を国政で展開する新たな枠組みを形成 |
| 2026年2月8日 | 衆院選で河村氏が愛知1区から当選 | 河村氏は国政で議席を維持。一方、党全体では議席獲得が1人にとどまる |
この年表で注目すべきなのは、日本保守党との関係解消と新党結成が別々の出来事ではなく、河村氏が国政で活動するための政治的な再編として連続している点です。
2026年1月24日の結党会見で、原口氏と河村氏は共同代表に就任しました。共同通信などの報道によると、結党時には河村氏、原口氏のほか、竹上裕子氏、平岩征樹氏、鈴木敦氏らが参加し、国会議員5人という政党要件を満たす形で新党を立ち上げました。
河村氏と原口氏には、民主党時代に行政や政治の問題を追及する活動をともにした接点があります。単に選挙直前に協力したというだけではなく、過去の政治活動を通じた関係が新党結成の背景にありました。
【離党理由】河村たかしと日本保守党はなぜ決裂したのか
河村氏と日本保守党の関係悪化を理解するうえでは、党運営をめぐる対立と、地域政党「減税日本」と日本保守党との協力関係が切れたことを分けて考える必要があります。
河村氏は2025年10月8日、日本保守党に離党届を提出したと公表しました。その後の記者会見では、百田尚樹代表との間に複数の問題があったと説明しています。日刊スポーツなどの報道によると、河村氏は理由の一つとして、2025年4月22日に百田氏からペットボトルを投げつけられたと主張しました。
これは離党理由を説明する際の河村氏側の主張です。政治的な対立の背景を理解するうえで重要な証言ではありますが、この発言だけで両者の間で起きたすべての問題を説明できるわけではありません。
もう一つの転換点が、2025年9月19日の会談です。河村氏側が公表した回答書によると、同氏は日本保守党の共同代表からの解任と、減税日本との「特別友党関係」の解消を通告されたと説明しています。また、河村氏は日本保守党所属議員として国会活動を続けるかどうかは自身で判断するという立場を示しました。
減税日本も同年9月30日に見解を公表し、日本保守党との信頼関係の再構築は困難との立場を示しました。その後、河村氏自身が離党を表明したことで、両者の政治的な協力関係は事実上終わりました。
ここで注意したいのは、日本保守党との関係解消が、河村氏の政治活動そのものの終了を意味するわけではないことです。地域政党「減税日本」の代表としての活動は続き、原口氏との新党結成によって、国政で減税政策を訴えるための新たな枠組みが生まれました。
また、「日本保守党を離党したから保守的な政策をすべて捨てた」と理解するのも正確ではありません。政治家の所属政党が変わっても、個々の政策や政治信条が一律に変わるわけではないためです。政策の違いは、各党が公表する具体的な公約を比較して判断する必要があります。
【政策比較】減税日本・ゆうこく連合と日本保守党は何が違う?
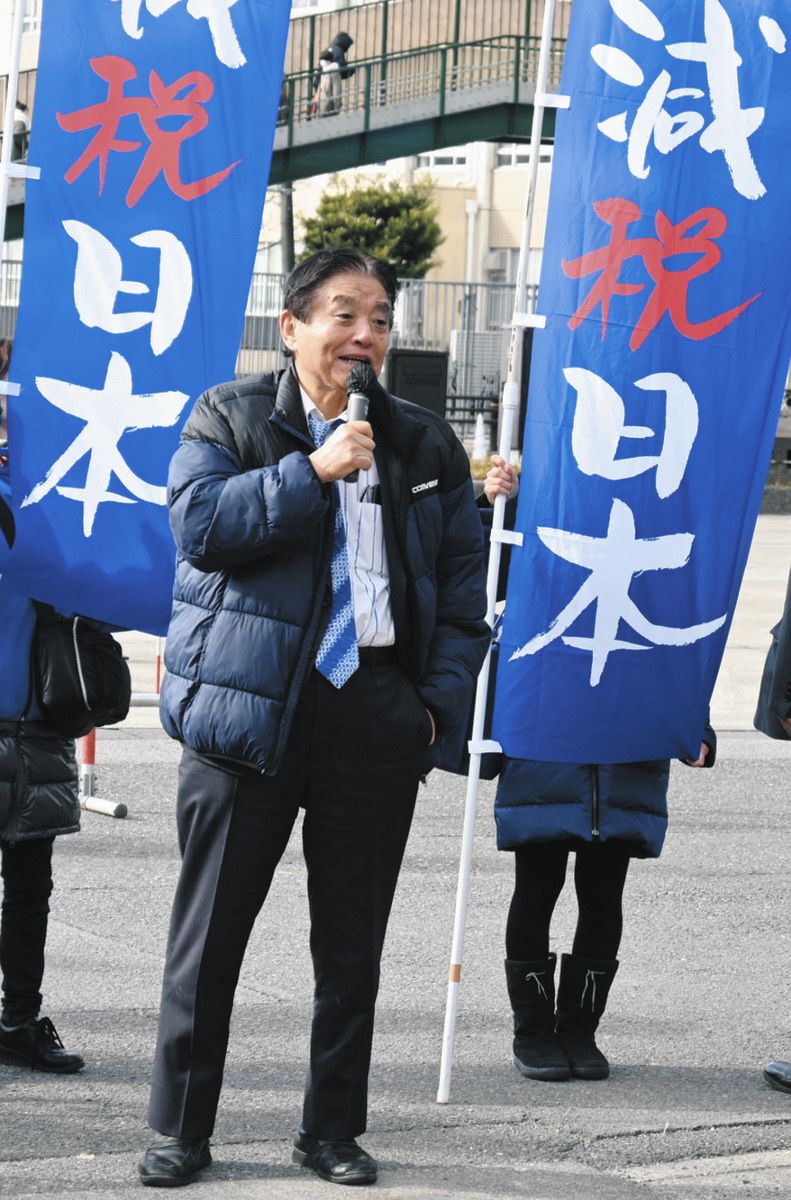
河村氏が掲げる政治の中心には、税負担を軽減し、家計や地域経済を活性化させるという考え方があります。ただし、「減税」という共通の言葉を使っていても、地域政党「減税日本」と国政で活動する「減税日本・ゆうこく連合」、そして日本保守党では、政策の対象や重点が異なります。
1.減税日本は地方自治体の税負担軽減から出発した
減税日本の代表的な政策は、名古屋市で実施されてきた市民税減税です。河村氏は、市民の税負担を軽くし、消費や地域経済を活発にすることで、結果として経済の好循環を生み出すという考え方を掲げてきました。
ここでいう市民税減税は、名古屋市における個人市民税の税率を引き下げる施策です。全国で適用される消費税率の引き下げとは別の制度であり、両者を混同してはいけません。
2.減税日本・ゆうこく連合は国政での減税を重視する
2026年1月に結成された新党では、消費税の減税や廃止をめぐる主張が前面に出ました。結党会見では、原口氏が消費税廃止を訴え、河村氏も減税によって経済を活性化させる政治の必要性を強調しています。
河村氏の政治的な主張を理解するには、地方自治体で実施してきた市民税減税と、国政で実現を目指す消費税減税を区別することが重要です。地方税と国税では税収の帰属先も制度上の仕組みも異なり、政策を実現するために必要な手続きも変わります。
3.日本保守党も減税を掲げるが、政策全体の重点が異なる
日本保守党の公式政策では、食料品の消費税率を酒類も含めて恒久的にゼロにすることを掲げています。あわせて、省庁や事業、海外拠出金などの見直しを減税財源の確保につなげる考え方も示しています。
両者は減税を経済活性化につなげるという点では共通しています。しかし、河村氏と原口氏が立ち上げた新党では消費税全体の減税・廃止をめぐる主張が前面に出る一方、日本保守党の公式政策では食料品の消費税ゼロが明確な重点項目の一つです。さらに、日本保守党は伝統文化、安全保障、移民政策など、保守政治全般に関する政策も掲げています。
したがって、政策を比較するときは、単に「どちらも減税派」と分類するだけでは不十分です。減税の対象が食料品なのか、消費税全体なのか、恒久措置なのか、財源をどう確保するのかを確認する必要があります。
4.減税政策を評価するなら、財源と実現方法まで見る
税率を下げれば、家計や事業者の負担軽減につながる可能性があります。一方で、税収が減少すれば、社会保障や公共サービスなどの財源をどう確保するかという課題も生じます。
減税の効果を判断する際は、減税額だけでなく、財源の説明、実施までの工程、所得階層による恩恵の違い、地方財政への影響を併せて確認することが大切です。これは河村氏の政策だけでなく、減税を掲げるすべての政党に共通する評価基準です。
【名古屋市長時代の実績】5%市民税減税は何をもたらしたのか
河村氏の政治的な特徴を理解するうえで、名古屋市長時代の実績は欠かせません。2009年に市長に就任した河村氏は、2024年10月に退任するまで4期にわたって市政を担い、減税を看板政策としてきました。
名古屋市の公式ウェブサイトによると、同市では個人市民税の税率を従来の税率から一律5%引き下げる減税を実施しています。2024年度の減税額は決算ベースで99億円、2025年度は102億円を見込んでいました。実際に毎年大規模な税負担軽減が続いてきたことは、公的資料で確認できます。
河村氏側は、市民税減税を通じて市民の可処分所得を増やし、地域経済を活性化させることを主張してきました。2026年の選挙関連の政策説明でも、15年間で約1,500億円の減税を実施しながら税収が増えたことを成果として挙げています。
ただし、税収が増加したことと、減税だけが税収増をもたらしたことは同じではありません。税収は景気、人口、所得水準、企業活動、税制改正など複数の要因によって変動します。減税の実績を検討する際には、減税額という直接的な数値と、地域経済全体への影響を分けて考える必要があります。
また、減税を継続するには財源の確保が欠かせません。名古屋市の公式資料や市長会見では、減税の原資を行財政改革によって確保するという考え方が説明されています。河村氏自身も、市民税減税をさらに拡大するには追加的な行財政改革が必要だとの認識を示していました。
こうした実績から評価できるのは、河村氏が減税を単なる選挙公約にとどめず、自治体の制度として長期間運用してきた点です。一方で、減税による経済効果や公共サービスとの両立については、個々の数値を切り離さず、財政全体の推移と合わせて検討することが重要です。
河村氏の名古屋市長時代を評価する際には、次の3点を確認すると判断しやすくなります。
- 市民が実際にどの程度の税負担軽減を受けたのか。
- 減税の財源をどのように確保し、公共サービスとの両立を図ったのか。
- 税収や地域経済の変化を、減税だけの効果と決めつけずに検証しているか。
【減税日本の評判と政党要件】2026年の選挙結果から見える課題
減税日本の評価が分かれる理由は、減税というわかりやすい政策を掲げる一方で、財源の確保や行政サービスとの両立についても検討が必要になるからです。
支持する側から見れば、税負担の軽減を具体的な制度として実施してきた経験は、河村氏の強みです。行政改革を進め、市民に負担軽減の成果を還元するという姿勢も、同氏の政治活動を特徴づけています。
一方、減税を進めることで税収が減少した場合に、福祉、教育、インフラ整備などの行政サービスをどう維持するかは、避けて通れない論点です。また、河村氏個人の知名度が高い政治スタイルを、組織として継続できるかどうかも、地域政党が国政へ活動を広げる際の課題になります。
2026年の衆院選では、党全体の結果と河村氏個人の結果に大きな差が出ました。河村氏は愛知1区で94,339票を獲得して当選しましたが、減税日本・ゆうこく連合は比例代表で全国約81万5,000票、得票率1.42%にとどまり、比例議席を獲得できませんでした。小選挙区で当選した河村氏の1議席が、同党の獲得議席となりました。
この結果は、河村氏個人への支持があることと、全国規模で政党として支持を集めることが別の課題であることを示しています。名古屋を中心とした知名度や実績を、どのように全国的な組織力や政策への支持につなげるかが問われています。
政党要件についても、結党時と選挙後を区別する必要があります。2026年1月の結党時には国会議員5人をそろえ、政党要件を満たす形でスタートしました。しかし、選挙後の獲得議席は1人で、比例代表の得票率も1.42%でした。
公職選挙法などに関わる政党要件では、国会議員5人以上、または直近の国政選挙で有効投票総数の2%以上を得ることなどが基準となります。2026年の衆院選結果を単純に当てはめると、同党は議員数と得票率のいずれでも基準に届いていません。政党要件は法律上の定義や届出の扱いに従って判断されますが、少なくとも選挙前の「5人の議員によって要件を満たした」という状況が、そのまま選挙後も続いているわけではありません。
なお、地域政党「減税日本」の活動と、国政政党としての政党要件は別の問題です。減税日本は2026年も地方選挙への候補者擁立や街頭活動を続けており、新党の選挙結果だけをもって地域政党そのものが消滅したと考えるのは誤りです。
河村氏の現在の立場を調べるときは、次の判断基準が役立ちます。
- 所属を知りたい場合:衆議院の公式議員情報で、国会内の所属表記を確認する。
- 政策を知りたい場合:減税日本と減税日本・ゆうこく連合、日本保守党の公式政策を区別して読む。
- 政党の規模を知りたい場合:代表者の当選だけでなく、党全体の獲得議席数と比例得票率を確認する。
- 実績を評価したい場合:政治家側の成果説明と、自治体などが公表する実績資料を照らし合わせる。
【河村たかし政党】に関するよくある質問(FAQ)
Q1:2026年現在、河村たかしの所属政党はどこですか?
A1:河村氏は地域政党「減税日本」の代表です。2026年1月には原口一博氏と「減税日本・ゆうこく連合」を結成し、共同代表に就任しました。一方、衆議院の公式議員情報では2026年4月現在、無所属と記載されています。地域政党の代表という立場と、国会内の所属表記を区別することが大切です。
Q2:河村たかしはなぜ日本保守党を離党したのですか?
A2:党運営をめぐる対立などが背景にあり、2025年9月には河村氏側が共同代表の解任と減税日本との特別友党関係の解消を通告されたと説明しました。同年10月8日、河村氏は離党届を提出したと公表しています。離党理由について、河村氏は百田尚樹代表との間に複数の問題があったと説明しました。
Q3:減税日本と減税日本・ゆうこく連合は同じ政党ですか?
A3:同じ名称の組織ではありません。「減税日本」は河村氏が代表を務める地域政党で、「減税日本・ゆうこく連合」は2026年1月に原口一博氏らと結成した国政選挙のための新党です。両者には政治的なつながりがありますが、組織としての位置づけは区別して理解する必要があります。
Q4:河村たかしは2026年の衆院選で当選しましたか?
A4:当選しました。2026年2月8日の衆院選で愛知1区から出馬し、94,339票、得票率42.5%で当選しています。一方、減税日本・ゆうこく連合は比例代表で議席を獲得できず、党全体の獲得議席は河村氏の1議席にとどまりました。
Q5:減税日本と日本保守党の政策は何が違いますか?
A5:どちらも減税を掲げていますが、政策の重点が異なります。減税日本は名古屋市での市民税減税を代表的な実績とし、減税日本・ゆうこく連合は国政での消費税減税・廃止を訴えています。日本保守党は食料品の消費税率を酒類も含めて恒久的にゼロにすることを重点政策に掲げるほか、伝統文化や安全保障などの政策も示しています。
まとめ:河村たかしの現在の立場と今後の判断基準
河村たかし氏の政党をめぐる経緯は、地域政党の代表としての活動、日本保守党との関係解消、原口一博氏との新党結成、そして2026年の衆院選という流れで整理できます。
2026年10月時点で重要なのは、河村氏が地域政党「減税日本」の代表であり、2026年1月に「減税日本・ゆうこく連合」の共同代表に就任した一方、衆議院の公式議員情報では無所属と記載されていることです。政党名、政治団体の活動、国会内の会派を混同しないことが、現在の立ち位置を正確に理解する第一歩になります。
政策面では、河村氏が名古屋市長時代から掲げてきた減税の考え方が、国政でも中心的なテーマになっています。ただし、減税の効果を評価するには、税負担がどれだけ軽くなるかだけでなく、財源の確保、行政サービスへの影響、実施までの具体的な道筋も確認する必要があります。
今後、河村氏の政治活動を追う際には、所属表記の変化だけに注目するのではなく、地域政党の活動状況、新党の組織力、国会での政策提案、そして公的資料で確認できる実績を合わせて見ることが重要です。そうすることで、河村たかし氏の現在の立場と、減税を軸とする政治の実像をより立体的に捉えられます。 (出典: 河村 たかし 政党(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
