貯蓄と貯金の違いとは?預金との定義の差と資産形成の使い分けを徹底解説
日々の生活や将来のライフプランを考える中で、「貯金がなかなか増えない」「老後に向けた貯蓄を始めたい」といった言葉を日常的に耳にします。しかし、「貯金」「預金」「貯蓄」という3つの言葉が持つ本来の定義や適用範囲を明確に把握し、適切に使い分けている人は決して多くありません。
物価上昇への対応や将来の生活防衛が重要視される中、手元に現金をただ蓄えるだけでは対応しきれない局面も増えています。本稿では、日常会話で混同されがちな「貯金」「預金」「貯蓄」の法的な位置づけや金融機能の違いを整理し、生活防衛資金の確保から将来の資産形成に至る効率的な資金管理の仕組みをわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「貯金」は現金を貯める行為や特定の金融機関(ゆうちょ銀行・JAバンク等)への預け入れを指し、「貯蓄」は株式・投資信託・保険などを含む金融資産全体の包括的概念。
- 要点2:「預金」は普通銀行や信用金庫などに預け入れた金銭を意味し、預金保険制度(ペイオフ)により1金融機関ごとに元本1,000万円とその利息までが保護される。
- 要点3:急な支出や生活防衛資金は「元本保証かつ即時引き出せる貯金・預金」で確保し、3年以上の使途が決まっていない余剰資金は「貯蓄(資産運用)」に充てる使い分けが鉄則。
【言葉の定義を整理】「貯蓄」「貯金」「預金」が指す範囲の根本的な違い
金融機関の窓口や行政の統計、家計管理の現場において、「貯蓄」「貯金」「預金」はそれぞれ明確に異なる領域を指しています。最大の外縁を形成するのが「貯蓄」であり、その内側に「貯金」や「預金」が位置づけられる構造を把握することが第一歩となります。
一般的に「貯金」は、手元の貯金箱やタンス預金などでお金を貯める行為そのものを指すほか、特定の金融機関へお金を預ける行為を意味します。一方の「貯蓄」は、現金や口座残高にとどまらず、株式や投資信託、有価証券、さらには解約返戻金のある生命保険商品など、個人や家計が保有する「金融資産全体の総体」を指す包括的な概念です。
そのため、「毎月3万円を銀行に預ける行為」は貯金や預金に該当しますが、「iDeCo(個人型確定拠出年金)やNISA口座で投資信託を買い付ける行為」は貯金ではなく貯蓄(資産運用)に分類されます。家計簿やライフプラン表を作成する際は、流動性のある現金預金とリスク資産を含めた総貯蓄額を切り分けて把握することが不可欠です。

【金融機関別の分類】ゆうちょ銀行・JAバンクは「貯金」、一般銀行は「預金」
日常会話では「銀行に貯金する」「預金をおろす」と混同して使われがちですが、日本の金融法制上、預け入れ先となる金融機関の種類によって用語が厳格に区別されています。
都市銀行、地方銀行、信託銀行、ネット銀行、信用金庫、信用組合などに預け入れる金銭は、法律上「預金(よきん)」と呼ばれます。これに対して、ゆうちょ銀行(旧郵便貯金)、農業協同組合(JAバンク)、漁業協同組合(JFマリンバンク)などに預け入れる金銭は、法令上「貯金(ちょきん)」と規定されています。これは各金融機関を規律する根拠法が異なる歴史的背景によるものです。
なお、保護制度にも名称の違いがあります。一般の銀行や信用金庫の預金は「預金保険法」に基づく預金保険制度が適用され、万が一破綻した場合は1金融機関ごとに預金者1人あたり元本1,000万円までとその利息が保護されます。一方、JAバンクやJFマリンバンクの貯金には「農水産業協同組合貯金保険法」に基づく貯金保険制度が適用され、同様の基準でセーフティネットが敷かれています。
【徹底比較】貯金・預金・貯蓄のスペックと役割の違い一覧
それぞれの金融資産や預け入れ手段が持つ「元本保証の有無」「引き出しやすさ(流動性)」「収益性」「主な目的」を対照検証した比較データは以下の通りです。
| 区分 | 対象となる金融商品・資産 | 元本保証 | 引き出しやすさ(流動性) | 期待できる収益性 | 主な役割と活用場面 |
|---|---|---|---|---|---|
| 貯金 | 手元現金、ゆうちょ銀行・JAバンクの通常貯金・定期貯金 | あり(公的保護対象) | 極めて高い(ATM・窓口で即日出金可能) | 極めて低い(低金利環境) | 数日〜数ヶ月以内の短期生活費、突発的な冠婚葬祭費の備え |
| 預金 | 都市銀行・地方銀行・ネット銀行の普通預金・定期預金 | あり(預金保険対象) | 極めて高い(キャッシュカード・Web即時決済) | 低い〜中程度(ネット銀行等の優遇金利など) | 生活防衛資金、給与受取口座、公共料金等の自動引き落とし |
| 貯蓄 | 現金預金のほか、株式、投資信託、国債、積立型生命保険など | 商品により異なる(投資商品は元本割れあり) | 商品により中〜低(解約や約定に数日〜数週間を要する) | 中〜高い期待リターン(インフレヘッジ機能) | 10年以上の教育資金、住宅購入頭金、老後資金の形成 |
表から明らかなように、貯金および預金は「元本保証と極めて高い流動性」を誇る反面、資産を大きく増やす収益性は見込めません。対照的に、広義の貯蓄に含まれる投資商品は価格変動リスクを伴うものの、長期的な資産保全や物価上昇に耐えうるリターンを追求する役割を担っています。
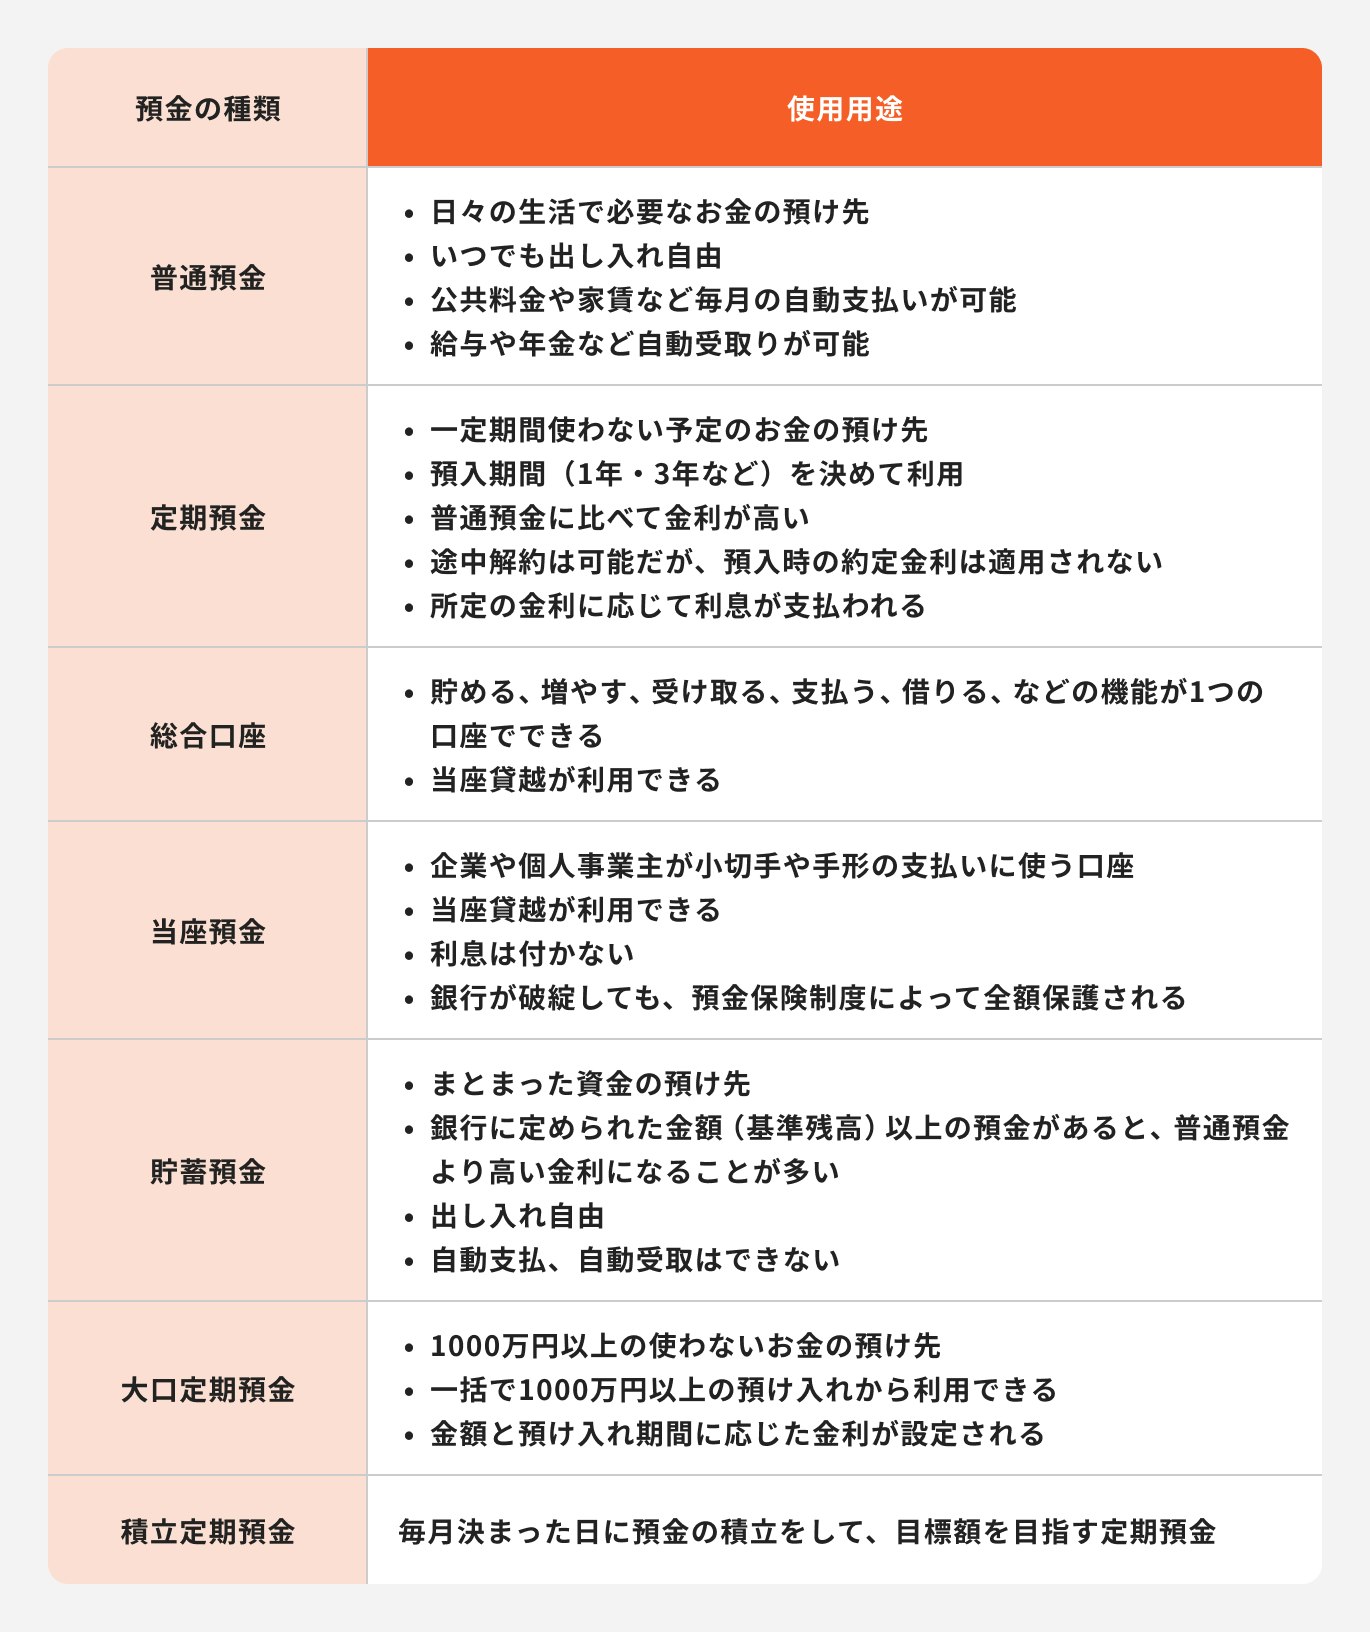
【資産管理の実践】短期支出・生活防衛資金と将来資産の使い分けルール
資産管理で失敗しないためには、手持ちの資金を「期間」と「目的」に応じて3つのレイヤーに色分けし、仕組み化して管理するアプローチが有効です。
第1のレイヤーは「短期支出のための生活資金」です。毎月の家賃、食費、水道光熱費、クレジッドカードの引き落としなどに充てる資金であり、常に普通預金や通常貯金に残しておく必要があります。
第2のレイヤーは「生活防衛資金」です。急な病気やケガによる入院、家電の故障、万が一の休職・失業などに備えるための予備資金を指します。会社員であれば手取り月収の3ヶ月から6ヶ月分、自営業やフリーランスであれば半年から1年分を目安とし、元本保証ですぐに現金化できる普通預金や定期預金に預け入れ、投資などのリスク資産には決して回さないことが鉄則です。
第3のレイヤーが「将来に向けた中長期の資産形成(貯蓄)」です。3年以上先まで使う予定のない資金、あるいは10年〜20年後の住宅購入や老後資金に充てる余剰資金が該当します。この領域に位置する資金については、インフレによって実質的な購買力が目減りするリスクを回避するため、株式投資や投資信託(NISA制度等の活用)などへ分散配置することが合理的な選択肢となります。
【プロの結論】資産運用初心者が「貯蓄体質」をつくるためのステップ
初心者が効率的にお金を蓄え、長期的な資産形成を軌道に乗せるには、感情や意志の力に頼らず「自動化された資金フロー」を構築することが最善策です。
最初に行うべきは、「先取り貯金」の導入です。給料が振り込まれたら、生活費を使った後の残金を貯めるのではなく、あらかじめ設定した生活防衛資金積立用の口座へ自動振込で資金を退避させます。これにより、毎月の生活水準が自然と残りのお金の中に収まるようになります。
生活防衛資金が目標額に達した段階で、毎月の積立先を自動引き落としの積立投資(NISAなど)へ切り替えます。短期的な市場の上下動に惑わされず、低コストの全世界株式や米国株式のインデックスファンドを長期間定額で買い続けることで、時間を味方につけた複利効果を最大化できます。「守りの貯金・預金」と「攻めの貯蓄(運用)」を明確に分離することが、安定した家計基盤の構築につながります。
【貯蓄と貯金の違い】に関するよくある質問(FAQ)
Q1:銀行にお金を預けているだけでは「貯蓄」とは呼べないのでしょうか?
A1:貯蓄とは個人が保有する金融資産全般を指す概念であるため、銀行の普通預金や定期預金にお金を預けている状態も当然「貯蓄」の一部に含まれます。ただし、金融・家計管理の文脈では、「現金のみを留保する貯金」と「資産を増やしインフレに備える投資信託などの運用資産」を明確に区別して設計することが推奨されます。
Q2:生活防衛資金はどこに預けておくのが最も安全で便利ですか?
A2:生活防衛資金は「急な出費に対して即座に引き出せること」と「元本が減らないこと」が絶対条件となるため、大手銀行や日常的に利用しているネット銀行の普通預金、またはゆうちょ銀行の通常貯金に預けておくのが最適です。金利を少しでも高めたい場合は、預金保険制度の対象となるネット銀行の好金利円預金口座を活用するのも一案です。
Q3:投資信託や株式は元本割れのリスクがありますが、それでも貯金より貯蓄を優先すべきですか?
A3:生活防衛資金が十分に確保できていない段階で投資を優先してはいけません。万が一の事態で急に現金が必要になった際、相場下落時にリスク資産を泣く泣く売却することになり大きな損失を被る恐れがあります。まずは数ヶ月分の生活費を確実に「貯金・預金」で蓄え、その上で余剰資金を「中長期の貯蓄(投資)」に回す順番を守ることが大切です。
まとめ:確固たる生活基盤の上に将来の資産形成を築く
「貯金」と「預金」は日々の生活や不測の事態に耐えるための安全弁であり、「貯蓄」は将来の豊かな生活や経済的ゆとりを実現するための全体のポートフォリオを指します。どちらか一方のみに偏るのではなく、それぞれの特性と役割を正しく理解し、資金の性質に合わせて適切に配置することが賢明な資産管理の根幹です。
まずは足元の生活防衛資金を確実に預貯金口座に確保した上で、将来に向けた余剰資金を中長期的な貯蓄・投資へと段階的に振り分ける仕組みを整えていくことが推奨されます。 (出典: 貯蓄 と 貯金 の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
