年金扶養親族等申告書は全員提出が必要?令和9年分の書き方と提出不要の条件を徹底解説
日本年金機構から自宅に届く緑や橙色の封筒を開けると現れる「公的年金等の受給者の扶養親族等申告書」。毎年のようにポストへ投函されるため、「届いた以上は必ず返送しなければ年金が止められてしまうのではないか」と不安に感じる受給者やそのご家族は少なくありません。公的年金を受給しているシニア世代にとって、手取り額に直結する税務書類の扱いは生活防衛の重要事項です。
令和9年分(2027年分)の申告書は、令和8年9月上旬より順次発送が開始されていますが、結論から言えば届いた人全員が提出しなければならないわけではありません。受給額の基準や控除対象となる扶養親族の有無によって、提出が必要な人と提出不要な人が明確に分かれています。申告書の判定基準、前年から変更がない場合の簡素な書き方、マイナポータルを活用した電子申請の手順、さらには提出期限を過ぎてしまった際のリカバリー策まで、損をしないための実務ポイントを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金扶養親族等申告書は届いた全員が提出対象ではなく、扶養控除等の適用を受ける必要がない単身者や基準額以下の受給者は原則として提出不要。
- 要点2:受給額基準(65歳以上で年額148万円超など)を満たし、配偶者控除や扶養控除、障害者控除等を申告する受給者は期限内の手続きが必須。
- 要点3:提出を忘れると各種控除が適用されず源泉徴収税率が一律約5.105%となり手取りが一時的に激減するが、確定申告等で還付を受けることが可能。
【届いても出さなくていい?】令和9年分の提出が必要な人と提出不要な人の境界線
日本年金機構が公表している実務基準によると、この申告書は公的年金から源泉徴収される所得税やお住まいの市区町村で課税される住民税において、各種控除を受けるために提出する書類です。日本年金機構から郵送されるため「全員必須」と受け取られがちですが、実態は受給者本人の年金額と控除対象親族の有無によって提出の要否が決まります。
具体的に提出が求められるのは、年金額が一定基準を超えており、かつ各種控除(配偶者控除、扶養控除、障害者控除、寡婦・ひとり親控除など)を適用させたい受給者です。受給額の基準は年齢によって異なり、65歳以上の受給者は年額148万円超、65歳未満の受給者は年額108万円超がひとつの大きな目安となります。この基準額を超える場合、各種控除を申告しないと所得税が本来より多く差し引かれてしまいます。
一方で「提出不要な人」に該当するのは、主に以下のケースです。第一に、控除対象となる配偶者や扶養親族がおらず、本人自身にも障害者控除や寡婦控除などの人的控除の事由がない単身受給者です。第二に、受給している年金額が上記の基準額以下であり、そもそも源泉徴収の対象とならない受給者です。控除を上乗せする必要がない場合は、申告書が同封された案内文に従い、返送を見送っても税務上の不利益が生じることはありません。

【一目でわかる判定基準】受給額・年齢別の提出要否と税務上の影響
ご自身が申告書を提出すべきかどうかを判断しやすいよう、年齢、年金受給額、扶養親族の状況に応じた判定マトリクスを整理しました。
| 対象区分 | 公的年金の受給年額 | 扶養親族・各種控除の有無 | 申告書の提出要否と主な理由 |
|---|---|---|---|
| 65歳以上(単身) | 148万円以下 | 控除なし | 提出不要:年金受給額が基準額以下で源泉徴収の対象外となるため |
| 65歳以上(単身) | 148万円超 | 控除なし(障害者控除等もなし) | 提出不要:適用する人的控除がないため(基本控除のみ自動適用) |
| 65歳以上(夫婦・家族) | 148万円超 | 控除対象配偶者または扶養親族あり | 提出必須:配偶者控除・扶養親族控除の適用を受けるため |
| 65歳未満(単身) | 108万円以下 | 控除なし | 提出不要:年金受給額が基準額以下で源泉徴収の対象外となるため |
| 65歳未満(家族あり) | 108万円超 | 控除対象配偶者または扶養親族あり | 提出必須:人的控除を適用して源泉所得税額を抑えるため |
| 年齢問わず(本人控除) | 基準額超(108万/148万円超) | 本人が障害者・寡婦・ひとり親に該当 | 提出必須:受給者本人の税務控除を年金機構へ届け出るため |
公的年金等控除の仕組み上、65歳以上と65歳未満では基礎的な控除枠が異なるため、判定ラインに40万円の開きがあります。配偶者の収入がパートやアルバイトで基準内(合計所得金額48万円以下など)に収まっている場合や、生計を一にする親族を扶養している場合は、提出を怠ると控除が反映されず課税対象額が跳ね上がる構造になっています。
【前年から変更なしの書き方】記入例とミスを防ぐチェックポイント
日本年金機構から届く「令和9年分 公的年金等の受給者の扶養親族等申告書」は、受給者の負担軽減を目的として、すでに機構側で把握している前年の情報が印字された状態で送付されるケースが主流となっています。そのため、前年と家族状況が変わっていない受給者であれば、書類作成に要する時間は数分程度で済みます。
前年から扶養親族や所得状況に一切「変更なし」の場合の書き方は極めて簡潔です。表面に印字されている受給者本人の氏名、生年月日、住所、マイナンバー等に誤りがないかを確認したうえで、申告書の所定欄にある「前年と変更なし」のチェックボックスにレ点を記入し、提出日と電話番号を記入して提出します。印字されている配偶者や親族の情報を二重線で書き直したり、同じ内容を手書きで再記入したりする必要はありません。
一方で、以下のような変化があった場合は「変更あり」として該当箇所を正しく修正・追記しなければなりません。
- 配偶者や親族の所得変動:パート収入の増加などで合計所得金額が控除限度額(48万円)を超えた、または退職によって新たに控除対象となった場合。
- 扶養親族の増減:親族の就職、死亡、別居等に伴い扶養から外れた、あるいは同居により新たに扶養親族となった場合。
- 障害者認定などの身分異動:受給者本人や配偶者、扶養親族が新たに身体障害者手帳等の交付を受け、障害者控除の対象となった場合。
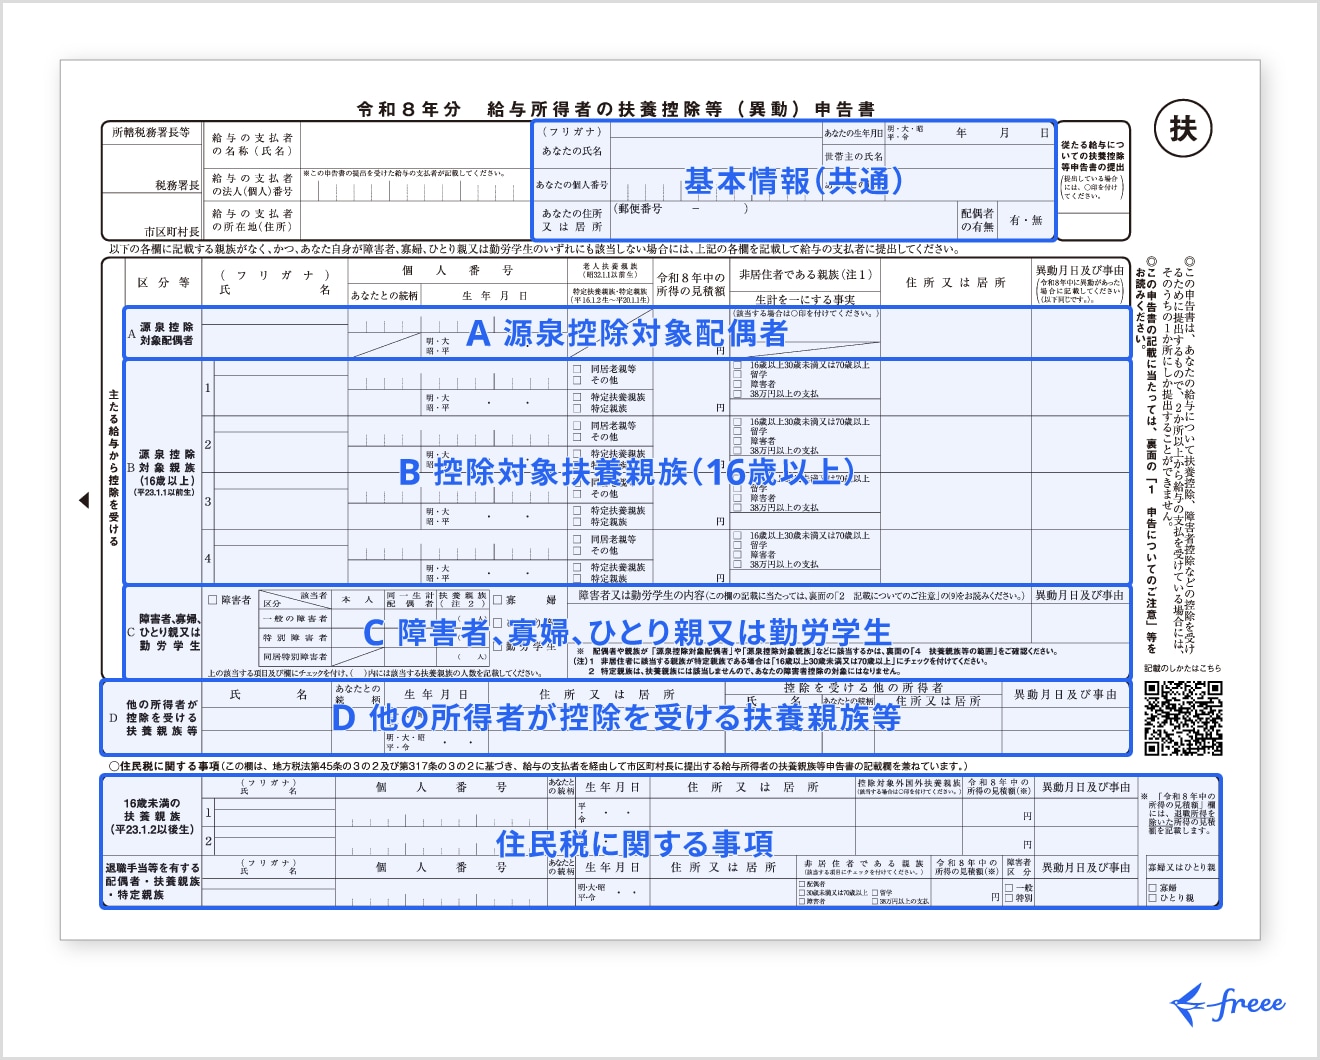
変更がある場合は、申告書の該当欄に事由と新しい情報を正確に書き込み、必要に応じて障害者手帳の写しなどの証明書類を添付します。氏名や生年月日の記入ミスは日本年金機構側での機械読み取りエラーを招き、手続き遅延の原因となるため注意が必要です。
【マイナポータル対応】電子申請の手順とスマホ手続きのメリット
日本年金機構では、行政手続きのデジタル化推進に伴い、扶養親族等申告書の電子申請に対応しています。従来の紙による郵送提出に加え、スマートフォンとマイナンバーカードを活用して「マイナポータル」経由で申告を完了させることが可能です。
電子申請を行うための主なステップは次の通りです。
- 準備:マイナンバーカード、暗証番号(利用者証明用および署名用)、マイナポータルアプリをインストールしたスマートフォンを用意する。
- ログイン:マイナポータルにアクセスし、「年金」関連の手続きメニューから日本年金機構の「ねんきんネット」へ連携・ログインする。
- 申請画面の選択:「公的年金等の受給者の扶養親族等申告書の提出」を選択し、画面の案内に沿って現況の確認を進める。
- 変更事項の入力と電子署名:変更がない場合はそのまま確認へ進み、変更がある場合は所定のフォームへ修正データを入力のうえ、署名用電子証明書を使って送信を完了する。
電子申請を利用する最大のメリットは、郵送の手間や切手代が不要である点と、郵送事故による紛失リスクをゼロにできる点です。さらに、送信完了後すぐに受付完了通知が届くため、機構側に届いたかどうかの確認を確実に行えます。紙の申告書を紛失してしまった場合でも再発行を待たずに手続きができるため、デジタル端末の操作に慣れている方にとっては最も合理的な選択肢と言えます。
【提出期限を過ぎた場合】遅れたときの手取り額の激変と回復手順
申告書の提出期限は、通常、書類到着後の10月下旬から11月上旬頃に設定されています。万が一この期限を過ぎてしまった場合、年金の支給自体が停止されることはありませんが、年金から天引きされる源泉所得税が急増し、翌年2月期の手取り額が一時的に大きく減少するという深刻な影響が発生します。
期限内に申告書が受理されないと、日本年金機構側では配偶者控除や扶養親族控除などの人的控除を一切考慮せず、機械的に基礎的な控除のみを引いた残額に対して約5.105%(復興特別所得税を含む)の所得税を一律に源泉徴収します。これにより、普段は数千円程度の税金しか引かれていなかった受給者が、数万円単位で天引きされ、手取りの大幅減に直面することになります。
提出遅れに気づいた場合の対処法は迅速さが鍵を握ります。期限を過ぎていても、速やかに申告書を日本年金機構へ郵送(または電子申請)すれば、機構側で受領・入力処理が行われ次第、以降の支給期(4月期や6月期)において税額が再計算され、過大に徴収された税金が年金振込額へ還付調整されます。
また、年金機構での反映が間に合わなかった場合や過年度の分を取り戻したい場合は、翌年2月16日から開始される税務署での所得税の確定申告、あるいはお住まいの自治体窓口での住民税申告を行うことで、控除を正式に適用させ、払いすぎた税金の還付を受けることが可能です。期限を過ぎたからと放置せず、速やかな提出または確定申告を行うことが手取りを守る鉄則です。
【年金扶養親族等申告書】に関するよくある質問(FAQ)
Q1:夫婦とも年金受給者ですが、お互いに扶養親族として申告できますか?
A1:夫婦の双方が配偶者控除を重複して受けることはできません。一般的には、収入が多い方の配偶者が、収入の少ない配偶者を控除対象配偶者として申告します。それぞれの年金収入や他の所得金額が控除要件(合計所得金額48万円以下など)を満たしているか確認が必要です。
Q2:申告書を出し忘れたら、住民税も高くなってしまうのでしょうか?
A2:影響が出る可能性が高いです。日本年金機構から市区町村へ送られる支払報告書に扶養控除の情報が反映されないため、住民税の課税計算においても人的控除が漏れてしまい、翌年度の住民税額が高額になったり、介護保険料などの社会保険料の等級が上がったりするリスクがあります。出し忘れに気づいたら、確定申告や住民税申告で控除を復活させてください。
Q3:申告書のハガキや用紙を失くしてしまいました。どうすればいいですか?
A3:お近くの年金事務所へ連絡して申告書の再交付を依頼するか、マイナポータルを通じて「ねんきんネット」から電子申請を行えば、紙の再発行を待たずに手続きを完了できます。電話で再発行を依頼する際は、年金証書に記載されている基礎年金番号を手元に準備しておくとスムーズです。
まとめ:書類の正しい見極めで大切な年金の手取りを守る
公的年金等の受給者の扶養親族等申告書は、毎年定例で届くため機械的に処理されがちですが、年金の手取り額を守るために極めて実務的な意味を持つ税務書類です。受給額が65歳以上で148万円以下、あるいは単身で人的控除の対象事由がない場合は、提出を焦る必要はありません。ご自身の受給額と家族状況を照らし合わせ、不要な手続きに煩わされない冷静な見極めが肝要です。
一方で、配偶者や親族の扶養控除を受ける方や、受給者本人が障害者控除等の対象となる場合は、提出を怠ることで生じる手取りの減少は家計にとって小さくない打撃となります。前年から変更がなければチェックを入れるだけの簡素な記入で完了し、マイナポータルを活用した電子申請なら切手代も郵送の手間もかかりません。万が一遅れた場合でも、速やかな遅延提出や確定申告によって過誤納金は取り戻せます。書類の要否を正しく判断し、期日に遅れない確実な対応を心がけてください。 (出典: 年金 扶養 親族 等 申告 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
