生活保護に緊急貸付はある?緊急小口資金との違いやつなぎ資金の実態を徹底解説
手元の現金が底をつき、明日の食費や光熱費の支払いすら立ち行かない状況に直面したとき、ネット上で「生活保護緊急貸付」という言葉を目にして支援策を探す人は少なくありません。しかし、公的制度の正確な仕組みを知らないまま行動すると、窓口で思わぬ行き違いが生じ、必要な支援を受けるまでに時間がかかってしまう恐れがあります。
2026年現在の公的セーフティネットにおいて、「生活保護」と名のつく貸付制度は法的に存在しません。困窮時に用いられる緊急貸付は、主に各市区町村の社会福祉協議会が担う制度であり、生活保護法に基づく福祉事務所の保護給付とは管轄や目的が根本から異なります。当座の生活危機を乗り切るために知っておくべき正確な支援の枠組みと、適切な相談手順を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「生活保護緊急貸付」という単一の制度は存在せず、無利子貸付の「生活福祉資金」と最低限度の生活を保障する給付「生活保護」に分かれます。
- 要点2:社会福祉協議会の「緊急小口資金」や「総合支援資金」は返済義務のある借入であり、生活保護受給中の原則新規利用は認められていません。
- 要点3:保護決定までのつなぎ資金や当座の生活費に困窮している場合は、福祉事務所や自立相談支援機関での相談により即時の手当が検討されます。
【真相解明】「生活保護の緊急貸付」という制度は法的に存在するのか?
結論から整理すると、生活保護制度の中に「緊急貸付」という貸付事業は存在しません。日本の生活困窮者救済システムにおいて、「資金を貸し付ける制度(融資)」と「最低限度の生活を金銭・現物で保障する制度(給付)」は、所管する法令や窓口組織が明確に分離されています。
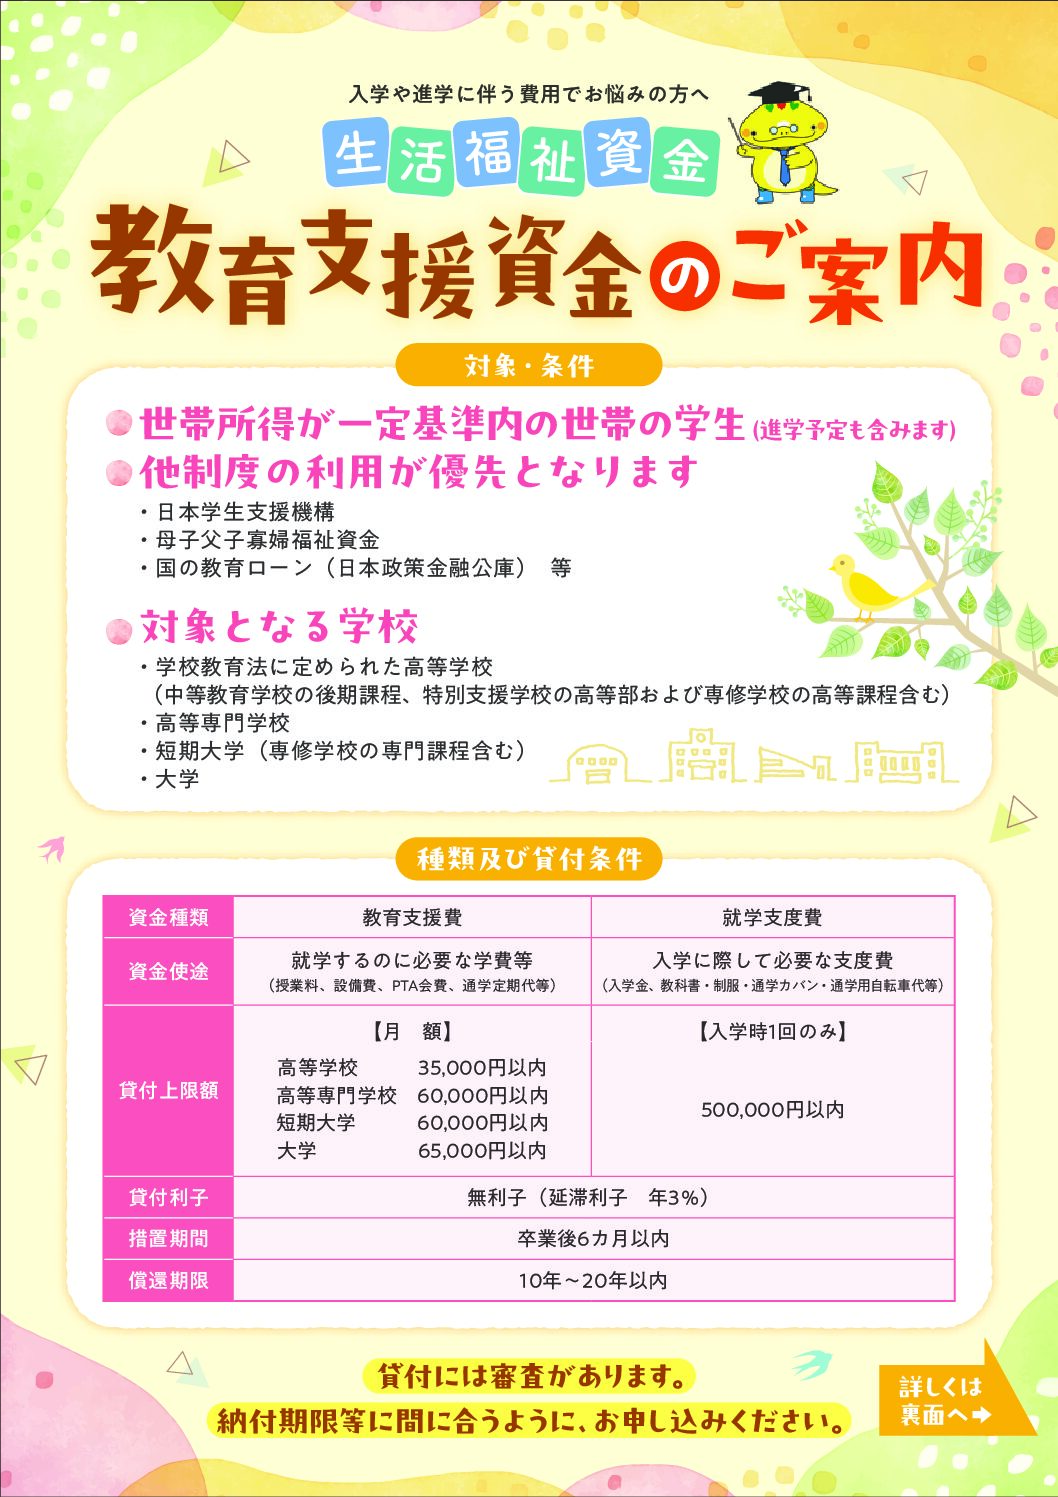
ネット検索等で散見される「生活保護緊急貸付」という表現は、社会福祉協議会が実施する「生活福祉資金貸付制度(緊急小口資金など)」と、自治体の福祉事務所が管轄する「生活保護制度」が混同されて広まった俗称です。生活保護は困窮度に応じて必要な費用を支給する「給付」であり、後から返済を求める融資ではありません。この制度設計の前提を正しく把握することが、支援窓口での迅速な手続きに直結します。
【制度対照】生活保護と「緊急小口資金・総合支援資金」の決定的な違い
生活困窮時に利用される代表的なセーフティネットには、社会福祉協議会が扱う生活福祉資金貸付制度と、福祉事務所が扱う生活保護制度の2本柱が存在します。それぞれの目的、返済義務、対象要件の相違点は以下の通りです。
| 比較項目 | 生活福祉資金貸付(緊急小口資金等) | 生活保護制度 |
|---|---|---|
| 管轄組織 | 各市区町村の社会福祉協議会(社協) | 各自治体の福祉事務所 |
| 支援の法的性質 | 貸付(返済義務あり・無利子または低利) | 給付(返済義務なし・最低生活費の保障) |
| 主な対象世帯 | 低所得世帯、障害者世帯、高齢者世帯等で自立が見込める者 | 資産や能力等を活用しても最低限度の生活を維持できない者 |
| 審査と据置期間 | 償還(返済)能力の確認、据置期間・償還期限の設定あり | 資産調査、扶養照会等の要件確認、継続的なケースワーク |
| 連動する制度 | 生活困窮者自立支援制度の自立相談支援 | 各種扶助(生活、住宅、医療、介護、教育等) |
厚生労働省の公式基準に基づくと、生活福祉資金貸付制度における緊急小口資金は、一時的に生計の維持が困難となった場合に10万円以内(特定の条件により上限拡大措置が講じられた経緯あり)を目安に無利子で貸し付ける仕組みです。また、失業等により日常生活全般に困窮している世帯には、生活再建までの生活費を支える総合支援資金が用意されています。いずれも将来的な償還(返済)が前提となる融資制度です。
【現状検証】コロナ禍の「特例貸付」終了と現在の融資基準
感染症拡大期に実施された緊急小口資金および総合支援資金の大規模な「特例貸付」は、生活困窮者への広範な資金需要を支えるセーフティネットとして機能しましたが、令和4年(2022年)9月末日をもって申請受付を終了しています。
特例貸付の終了以降は、従前からの通常制度に基づく審査・貸付体系へと回帰しています。通常制度における審査では、借入申込者が将来にわたって無理なく返済できるかという「償還可能性」が厳格に評価されます。そのため、すでに返済能力を著しく欠いている状態にある場合、貸付ではなく生活困窮者自立支援制度の就業支援や、生活保護制度への速やかな接続が促される運用が徹底されています。

【受給中の借入実態】生活保護受給者は新たな貸付を利用できるのか?
原則として、生活保護受給中に新たな公的貸付や金融機関からの借入を利用することは認められていません。生活保護費は税金を原資として最低限度の生活を維持するために支給されるものであり、借金の返済に充当することは制度の主旨に反するためです。
万が一、受給中に民間金融機関や知人などから借入を行った場合、その借入金は福祉事務所において「収入」とみなされ、受給額の減額や返済(法第63条・第78条等に基づく返還・徴収)の対象となるケースがあります。また、社会福祉協議会の生活福祉資金も、自立した返済原資を持たない受給者に対して重ねて貸付を行うことは原則として行っていません。家計の逼迫や特別な支出が生じた場合は、借入を模索するのではなく、担当ケースワーカーへ速やかに相談することが適正な対処となります。
【当座の資金難への処方箋】保護決定までの「つなぎ資金」と福祉事務所の相談手順
生活保護を新規に申請した場合、申請から保護の決定までは原則として14日以内(調査に日時を要する特別な事情がある場合でも最長30日以内)と法律で定められています。しかし、申請時点で手元の所持金が数百円程度しかなく、決定通知までの食費すら確保できないケースも珍しくありません。このような場面では、以下の支援ルートが実質的なつなぎ役を担います。
第一に、福祉事務所での相談時に所持金の困窮度を率直に開示することです。緊急性が極めて高いと判断された場合、福祉事務所は調査を迅速化して早期決定を下すか、あるいは自治体の裁量や関連施策を通じて当座の現物給付(食糧支援等)を調整することがあります。また、自治体によっては社会福祉協議会と連携し、生活保護の開始決定を前提とした一時的な「つなぎ資金」の案内や、生活困窮者自立支援制度の相談窓口を経由した緊急生活物資の支給へつなぐ体制が整えられています。
なお、生活保護費そのものの「前借り」という正式な手続き枠組みはありません。あくまでも生活保護の開始日(申請日)に遡って日割り計算された保護費が、決定後に速やかに支給される構造となっています。

【生活保護緊急貸付】に関するよくある質問(FAQ)
Q1:生活保護の申請中でも緊急小口資金は借りられますか?
A1:原則として借入は困難です。緊急小口資金は将来の自立と返済が見込める世帯を対象とした貸付制度のため、すでに自立生活が破綻し生活保護の受給に至る見通しの世帯に対しては、融資ではなく生活保護の早期開始決定やつなぎの直接支援が優先されます。
Q2:生活保護費を給料のように「前借り」することはできますか?
A2:生活保護費の前借り制度は存在しません。ただし、申請後から支給日までの生活費が完全に枯渇している場合は、福祉事務所に申し出ることで決定処理を最短日数に短縮してもらったり、自治体や支援団体による当座の食糧支援等を受けたりすることが可能です。
Q3:どこに行けば即日でお金を借りられますか?
A3:公的支援制度において、審査なしで無条件に現金を即日融資する仕組みは存在しません。緊急を要する場合は、最寄りの福祉事務所または各自治体の「生活困窮者自立支援窓口」を訪れて「手持ち資金がなく今日明日の生活が立ち行かない」旨を正確に伝え、緊急支援の要請を行ってください。
まとめ:当座の困窮を打開するための確実なアプローチ
突然の失業や病気によって所持金が底をついた際、「生活保護緊急貸付」という不確かな名称に頼って誤った窓口手続きを重ねることは、生活再建の遅れにつながります。返済を前提とした社会福祉協議会の「生活福祉資金貸付」と、生存権を支える福祉事務所の「生活保護」は明確に役割が分担されています。
自力での返済が見込めないほど家計が逼迫している局面では、新たな借入を重ねるのではなく、自治体の福祉事務所や生活困窮者自立支援窓口へ早急に出向くことが最大の解決策です。現状の所持金と困窮状況を包み隠さず開示し、制度に基づいた正規の保護・自立支援制度を活用してください。 (出典: 生活 保護 緊急 貸付(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
