大学生クレジットカードおすすめ比較2026!収入なしの審査基準と失敗しない選び方を徹底解剖
大学生になると、オンラインショッピングやサークルの遠征費、通学定期券の更新、さらには海外旅行など、現金決済だけでは不便を感じる場面が一気に増えてきます。各種意識調査データによると、大学生のクレジットカード利用率は約6割に達しており、その大半が「はじめての1枚」として自分名義のカードを保有して日常生活に役立てています。
一方で、アルバイトをしていない、あるいはシフトに入り始めたばかりで「収入なしの自分でも審査に通るのか」「年会費や不正利用で損をしないか」という不安を抱える学生は少なくありません。2026年現在の学生向けクレジットカードは、単に買い物ができるだけでなく、若年層限定のポイント還元やサブスク決済の割引など、一般カードにはない手厚いメリットが設計されています。本稿では、審査の実態から年会費無料の人気カード比較、正しい選び方までを多角的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学生のカード利用率は約6割に達し、収入ゼロ(バイトなし)でも「学生」属性により親権者の信用力を背景とした審査枠で作れる。
- 要点2:2026年現在は年会費永年無料が基本であり、三井住友カード(NL)の「学生ポイント」や「リワードアップ U25」など若年層特化の優待競争が激化している。
- 要点3:カード限度額は原則10万〜30万円程度に設定され、使いすぎを防ぐ仕組みが標準化されているため、用途と還元率を見極めた1枚選びが重要となる。
【利用率約6割の実態】なぜ大学生にクレジットカードが不可欠になったのか?
日本クレジット協会の関連統計や各種民間調査を総合すると、大学生・大学院生のクレジットカード所持率は年々定着を見せており、利用率は全体の約6割を占めています。所持枚数としては「1枚のみ」が最も多く、まずは使い勝手の良いメインカードを慎重に選んで保有する傾向が顕著です。
背景にあるのは、大学生活における決済環境のデジタルシフトです。教科書や専門書のEC購入、ゼミやサークルの合宿・遠征費用の事前決済、動画配信サービスや音楽ストリーミングといった月額サブスクリプションの引き落としなど、クレジットカードがなければ手続きが煩雑になる場面が日常化しました。さらに、現金を持ち歩く防犯上のリスク軽減や、キャッシュレス決済によるポイント還元を賢く享受する生活防衛の意識が、学生層にも浸透しています。

【審査基準の真相】アルバイト収入なし・年収ゼロでも通過できる構造的理由
「バイトをしていない無職同然の学生が申し込んでも、審査で落とされるのではないか」という懸念は、クレジットカードの審査基準に対する代表的な誤解の一つです。結論から言えば、収入なしの大学生であっても審査を通過してカードを発行することは十分に可能です。
クレジットカード会社は、申込者が「一般の無職」なのか「学生」なのかを明確に区別して審査を行っています。一般の社会人であれば本人の継続的な安定収入が返済能力の前提となりますが、学生の場合は「学業が本分であり、現在は無収入であることが自然」と前提づけられています。そのため、本人の年収ではなく、同居する親権者などの世帯年収や家庭環境が実質的な信用力の裏付けとして評価されます。
カード会社にとって、学生は将来の優良顧客になり得る重要なプレ顧客層です。在学中に自社カードに愛着を持ってもらえれば、卒業後もメインカードとして継続利用してもらえる可能性が高いため、学生専用・学生歓迎の入会窓口では審査のハードルが実質的に配慮されています。ただし、過去に自分名義のスマートフォン端末代金の分割払いを滞納した履歴がある場合などは、信用情報機関(CICなど)に事故情報が登録され、審査落ちの原因となるため注意が必要です。
【利用限度額の仕組み】割賦販売法に基づく「10万〜30万円」の安全設計
大学生が初めてクレジットカードを作る際、設定される利用限度額(利用可能枠)は原則10万〜30万円程度と、一般的な社会人カードに比べて意図的に低く抑えられています。これはカード会社が利用者の過度な債務負担を防ぐために設けている自主規制であり、割賦販売法における過剰与信防止の趣旨に沿った安全設計です。
限度額が低めに設定されていることは、学生にとって大きな防御壁となります。万が一紛失や盗難に遭ったり、無理な買い物をしてしまったりした場合でも、被害や返済負担が青天井に膨らむ事態を構造的に防いでくれます。なお、海外留学や卒業旅行、運転免許合宿などで一時的にまとまった支出が必要な場合は、事前にカード会社へ連絡して審査を受けることで、一時的な利用可能枠の増額申請を受け付ける会社も多く存在します。
【2026年最新スペック比較】大学生におすすめの定番クレジットカード
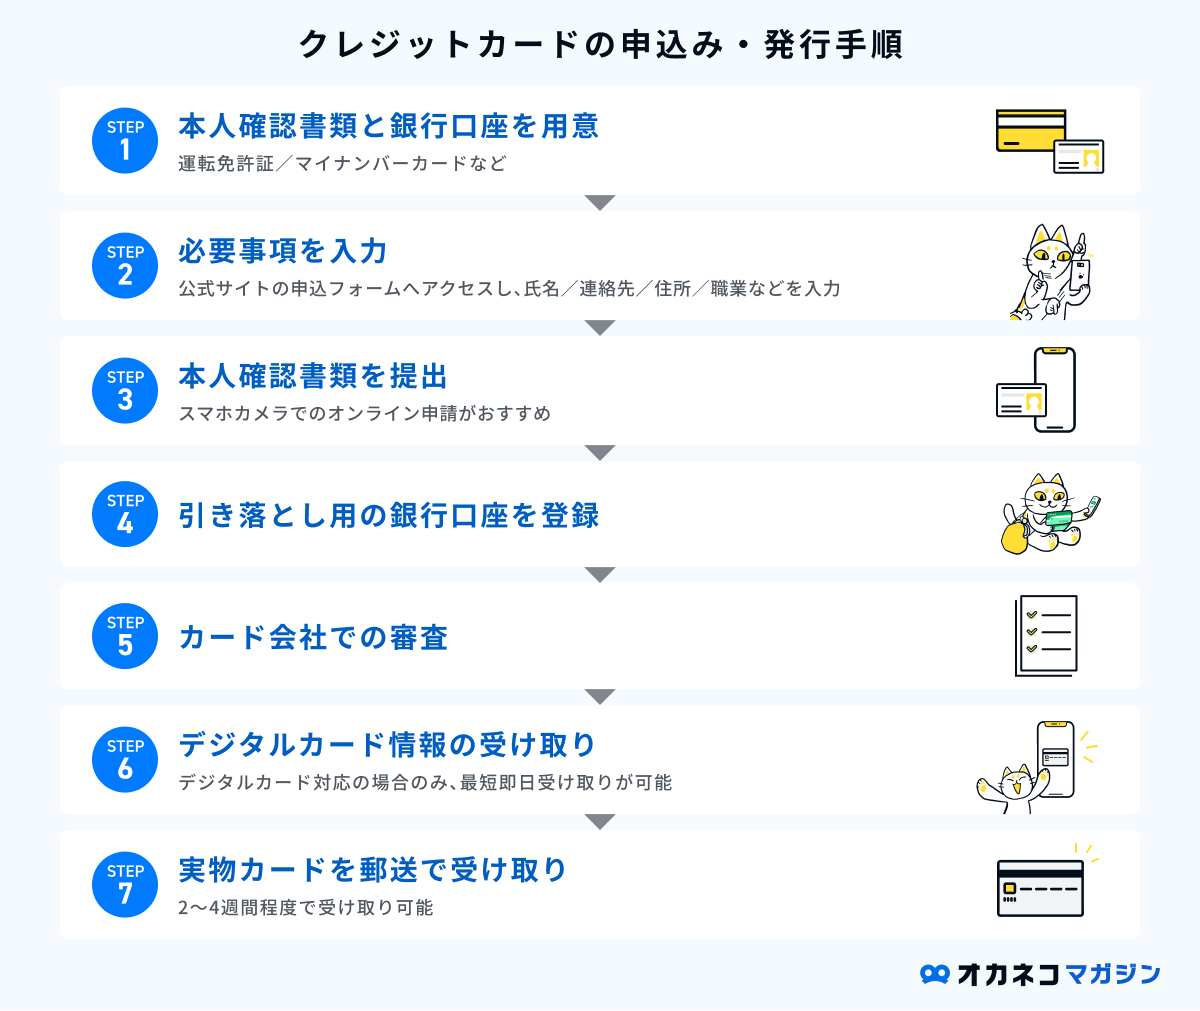
初めての1枚を選ぶ際は、「年会費が永年無料であること」「自分がよく使う店舗・サービスで高還元であること」「旅行傷害保険やセキュリティ機能が充実していること」の3軸で比較することが定石です。2026年現在、学生から圧倒的な支持を集める代表的なカードスペックを整理しました。
| カード名称 | 年会費 | 基本還元率 | 学生特有の特典・強み | 海外旅行傷害保険 |
|---|---|---|---|---|
| 三井住友カード(NL) | 永年無料 | 0.5%(特定店で最大7%以上) | 「学生ポイント」で対象サブスク最大10%還元、「リワードアップ U25」優待あり | 最高2,000万円(利用付帯) |
| 楽天カード | 永年無料 | 1.0% | 楽天市場での買い物で3%以上還元、街の利用でも1%の安定した高還元 | 最高2,000万円(利用付帯) |
| JCB CARD W | 永年無料(39歳以下限定) | 1.0%(常に通常の2倍) | Amazonやスターバックスで大幅ポイント加算、日常使いに強い高還元カード | 最高2,000万円(利用付帯) |
| 学生専用ライフカード | 永年無料 | 0.5%(入会初年度1.5倍) | 海外ショッピング利用分の3%キャッシュバック、海外旅行保険が自動付帯 | 最高2,000万円(自動付帯) |
三井住友カード(NL)は、ナンバーレス仕様による券面の防犯性の高さに加え、対象のコンビニや飲食店でのタッチ決済で大幅なポイント還元を受けられる点が特徴です。さらに、学生限定の「学生ポイント」制度により、対象のサブスクリプションサービスの支払いで最大10%、携帯料金の支払いで最大2%のポイントが還元されるなど、デジタルネイティブ世代の生活様式に完全に最適化されています。
一方、ネットショッピングを日常的に利用する学生であれば、楽天市場で圧倒的な還元率を誇る楽天カードや、Amazonやパートナー店舗でのポイント優待が強力なJCB CARD Wが有力な選択肢となります。また、海外留学やバックパッカーとしての渡航を計画しているなら、海外利用時のキャッシュバックや自動付帯の保険を備えた学生専用ライフカードが極めて強力な実用性を発揮します。
【失敗しない選び方】U25特典・海外旅行保険・還元率を見極める3つの基準
各社が多様なキャンペーンを展開するなかで、目先の入会ポイントだけに惑わされず、長期的に恩恵を受けられるカードを見極めるには以下の3要素を検証することが不可欠です。
第1に、若年層・学生限定の優待(U25特典や学生ポイント)の実効性です。普段自分が契約しているサブスクや利用するカフェ、通学定期券の購入ルートにおいて、追加ポイントが付与される仕組みがあるかどうかを確認します。基本還元率が0.5%であっても、特定カテゴリーでの還元率が数%〜10%に跳ね上がる設計であれば、年間の獲得ポイント数には大きな差が生まれます。
第2に、海外旅行傷害保険の付帯条件(利用付帯か自動付帯か)の確認です。学生の海外旅行や語学留学において、現地の医療費負担リスクをカバーする保険は必須です。「自動付帯」であればカードを持っているだけで補償が有効になりますが、「利用付帯」の場合は航空券や空港までの交通費を該当カードで事前に決済しなければ保険が適用されません。約款の条件を正確に把握しておく必要があります。
第3に、ナンバーレスや即時通知などのセキュリティ機能です。券面にカード番号やセキュリティコードが印字されていないナンバーレスカードは、店舗での盗み見による不正利用を物理的に防ぎます。専用アプリで利用直後にプッシュ通知が届くカードを選べば、万が一の不正利用にも即座に気づいてアプリ上から利用停止措置を取ることが可能です。
【申込から受取までの手順】スムーズに発行するためのステップ
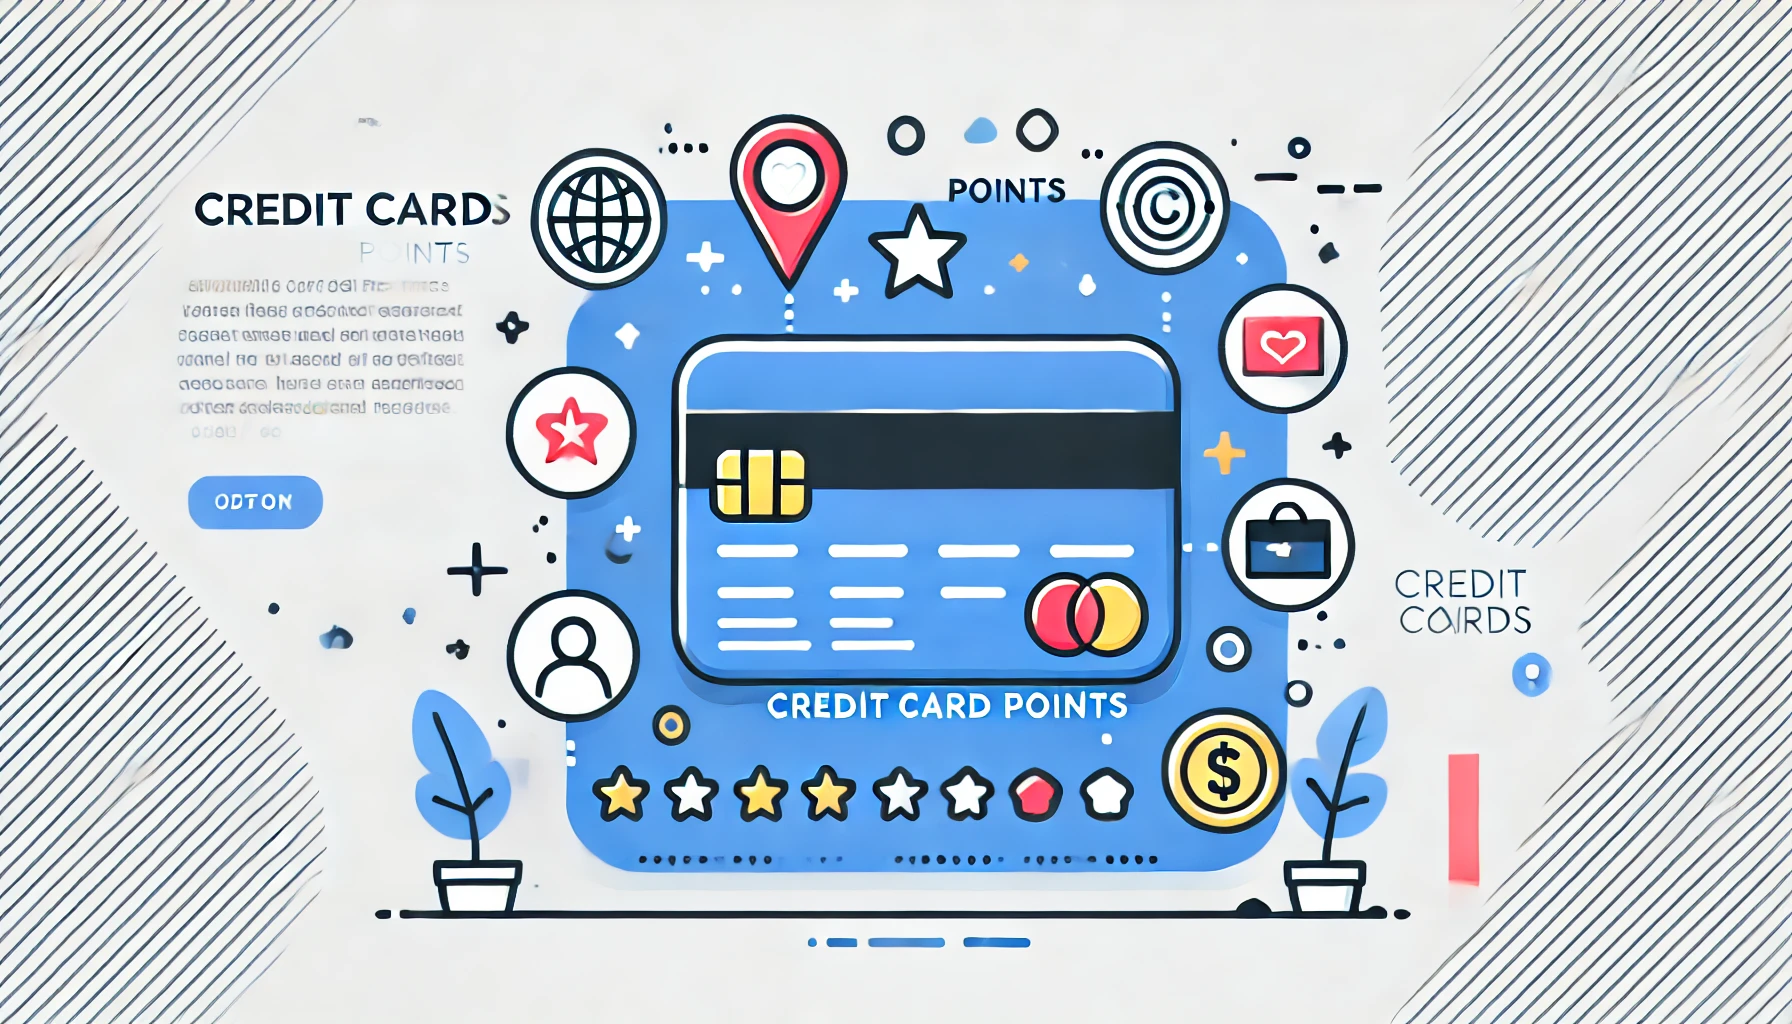
学生向けクレジットカードの発行手順はオンライン化が進んでおり、スマートフォン1台で最短即日から数日程度で完了します。
申込みに必要なものは、主に「本人確認書類(マイナンバーカード、運転免許証など)」「学生証」「引き落とし用の銀行口座」の3点です。未成年の場合は親権者の同意確認が求められることがありますが、成年年齢が18歳に引き下げられた現在では、18歳以上の大学生であれば原則として本人名義で単独申込みが可能です。
申込みフォームの入力時には、職業欄で「無職」ではなく必ず「学生」を選択することが重要です。アルバイト収入がある場合はその年収を正直に入力し、アルバイトをしていない場合は年収「0円」と記入しても問題ありません。キャッシング枠(現金を借り入れる機能)を希望すると別途厳格な審査が発生するため、不要であればキャッシング枠を「0円(希望しない)」に設定して申し込むことが、審査をスムーズに通過するための定石です。
【大学生クレジットカード】に関するよくある質問(FAQ)
Q1:アルバイトの収入がまったくないのですが、本当に審査に通りますか?
A1:通ります。大学生のカード審査は、本人の稼動収入ではなく学生という属性および世帯の経済状況を考慮して行われるため、収入欄を0円で申告しても審査通過は十分可能です。虚偽の年収を書かず、正確に「学生」として申し込むことが肝要です。
Q2:リボ払いやキャッシングは学生でも使ったほうがいいですか?
A2:原則としておすすめできません。リボ払いやキャッシングには年利15%〜18%程度の手数料・利息が発生し、返済総額が膨らむ原因になります。カード発行時は手数料がかからない「1回払い(一括払い)」を選択し、使いすぎを防ぐのが安全です。
Q3:卒業したら学生向けカードはどうなりますか?
A3:カード会社によって対応が分かれますが、多くは卒業のタイミングで一般カード(社会人向けカード)へと自動的に更新・切り替えが行われます。学生特有のボーナスポイントなどは社会人カードへ移行すると終了することが多いため、卒業年度に特典内容を再確認すると安心です。
まとめ:無理のないマネーリテラシーを育むための第一歩
大学生におけるクレジットカードの保有は、単なる決済手段の獲得にとどまらず、キャッシュレス社会を生き抜くための実践的なマネーリテラシーを身につける契機となります。利用履歴(クレジットヒストリー)を若いうちから傷をつけずに積み上げておくことは、将来社会人になってから住宅ローンや各種信用契約を結ぶ際にも有形無形のプラスとして機能します。
年会費永年無料のカードをベースに、自らの生活動線に合ったポイント還元プログラムやセキュリティ体制を備えた1枚を厳選し、毎月の明細をアプリでこまめに確認しながら計画的に活用することが賢明な選択です。 (出典: 大学生 クレジット カード(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
